El seguro de la comunidad y la fachada: por qué rechazan el parte y qué plazos tenéis
Se cae un trozo de cornisa, se da el parte y la aseguradora dice que no. No suele ser un abuso: es la frontera entre un daño súbito y accidental y el deterioro de cuarenta años, que ninguna póliza cubre. Qué se suele cubrir y qué no, los cuatro plazos que fija la Ley de Contrato de Seguro y el documento que decide la peritación.
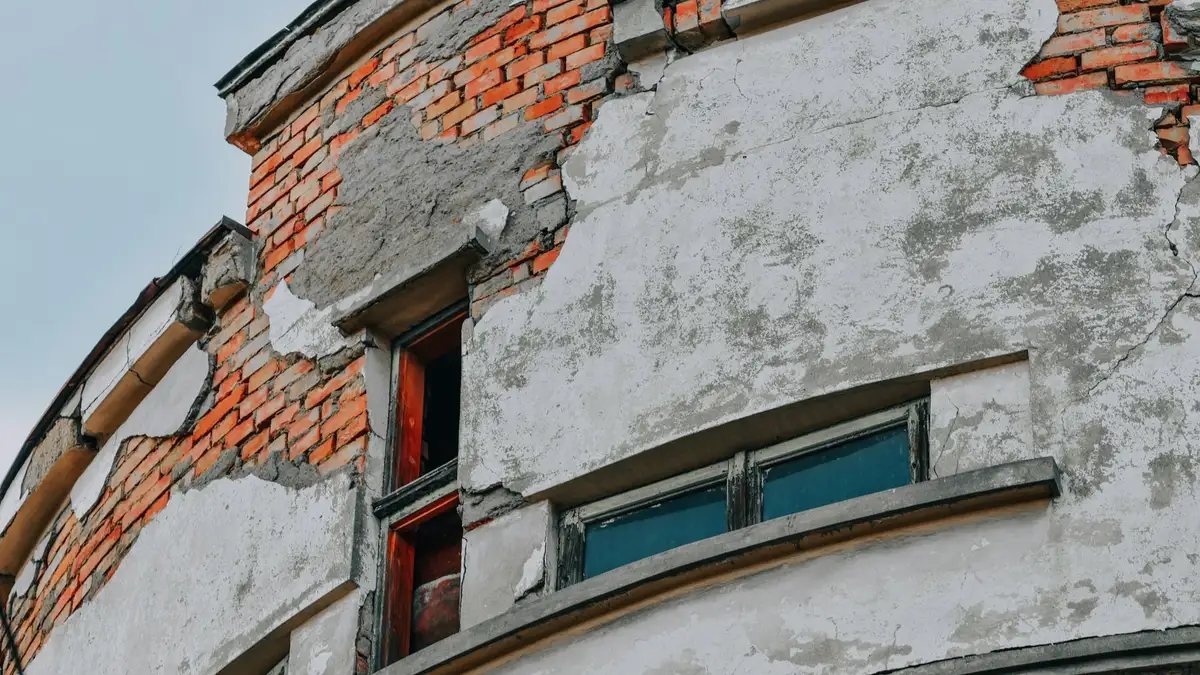
La secuencia es casi siempre la misma. Se desprende un trozo de cornisa, abolla el capó de un coche, el presidente da el parte, sube un perito, hace fotos, y tres semanas después llega una carta diciendo que el siniestro no está cubierto.
La primera reacción de la junta es pensar que es un abuso. Casi nunca lo es. Lo que hay es una frontera que las pólizas trazan con mucha claridad y que casi ninguna comunidad conoce hasta que la cruza.
La línea que lo decide todo: súbito frente a desgaste
Un seguro multirriesgo de comunidad cubre daños súbitos y accidentales. Un acontecimiento: una tormenta, un impacto, una rotura imprevista.
Lo que no cubre, en prácticamente ninguna póliza, es el deterioro progresivo: el desgaste por el uso y el paso del tiempo, los defectos de conservación y la falta de mantenimiento. Y eso no es letra pequeña abusiva, es la definición misma de lo que un seguro es: un seguro cubre lo imprevisto, no lo inevitable.
Ahí está el problema de las fachadas. Cuando se cae un trozo de canto de forjado, no ha ocurrido nada ese día. Ha terminado un proceso de treinta o cuarenta años: el hormigón se carbonató, la armadura se oxidó, el óxido empujó y el material acabó cediendo. Está contado en por qué se cae el canto de forjado. Para un perito, eso no es un accidente: es el final previsible de una patología.
Por eso los rechazos se concentran justo en los desprendimientos de fachada, que es cuando la comunidad más necesitaría el dinero.
Pero hay dos coberturas distintas, y conviene no mezclarlas
Esto es lo más útil de todo el artículo, y es donde muchas comunidades se rinden antes de tiempo.
En la misma póliza conviven cosas muy diferentes, y el rechazo de una no implica el rechazo de la otra:
- Daños propios al edificio. Reparar la cornisa. Es lo que suele chocar con la exclusión por deterioro.
- Responsabilidad civil. Los daños que el edificio causa a terceros: el coche abollado, el toldo del bar de abajo, y, en el peor de los casos, una persona. Aquí lo que se asegura no es el estado de la cornisa, es la responsabilidad de la comunidad frente a quien ha sufrido el daño.
Dicho en claro: es perfectamente posible que la aseguradora no pague la reparación de la fachada y sí pague el coche. Son dos preguntas distintas y hay que hacerlas por separado, por escrito, en el mismo parte.
Y una tercera posibilidad que conviene preguntar al corredor cuando el daño viene de un temporal: algunos riesgos extraordinarios no los indemniza la aseguradora privada sino el Consorcio de Compensación de Seguros, y la reclamación va por otra vía y con otros formularios. No lo descubras por tu cuenta tres meses después: pregúntalo el primer día.
Los cuatro plazos que fija la ley, y que nadie os va a recordar
Esto no depende de la póliza: está en la Ley 50/1980, de Contrato de Seguro, y juega a favor del asegurado.
Siete días para dar el parte (artículo 16). El plazo corre desde que se conoce el siniestro, salvo que la póliza dé uno más amplio. Y aquí hay un matiz que tranquiliza: si se avisa tarde, el asegurador puede reclamar los daños y perjuicios que esa tardanza le haya causado, pero solo se pierde la indemnización si hubo dolo o culpa grave. Es decir, avisar tarde no es automáticamente perderlo todo. Pero no hay motivo para arriesgarse: el parte se da el primer día y por escrito.
Cuarenta días para el pago mínimo (artículo 18). El asegurador debe pagar la indemnización al terminar las investigaciones, pero en todo caso está obligado a abonar «el importe mínimo» de lo que pueda deber dentro de los cuarenta días desde que recibe la declaración del siniestro. O sea: mientras se discute el total, hay una parte que no se puede retener.
Tres meses y el interés de demora (artículo 20). Si el asegurador no cumple en el plazo de tres meses desde el siniestro, o no paga ese importe mínimo en los cuarenta días, incurre en mora. El interés es el interés legal del dinero incrementado en un 50 % y, pasados dos años desde el siniestro, no puede ser inferior al 20 % anual. Y lo impone el juez de oficio, sin que haya que pedirlo. Es, con diferencia, el artículo que más acelera una negociación encallada.
Y el desacuerdo sobre el importe (artículo 38). Si la comunidad y la aseguradora no se ponen de acuerdo en cuánto vale el daño, no hay que ir directamente a juicio. Cada parte nombra un perito; quien no lo nombre en ocho días desde que se lo requieran, acepta el dictamen del perito de la otra parte. Si los dos peritos no se ponen de acuerdo, se nombra un tercer perito y su dictamen se emite en treinta días. Ese dictamen vincula, salvo impugnación judicial: treinta días para la aseguradora y ciento ochenta para el asegurado.
Ese plazo desigual no es un error de lectura: la ley da al asegurado seis veces más tiempo.
Lo que decide la peritación: el mantenimiento documentado
Y aquí llegamos a la parte que una comunidad sí puede controlar.
Cuando un perito valora si el daño fue súbito o fue deterioro, lo que mira es el estado del elemento y su historia. Y la mayoría de las comunidades no tiene historia: no hay ni una foto de cómo estaba la fachada hace dos años.
Un historial de mantenimiento cambia esa conversación. Inspecciones periódicas con informe y fecha, limpiezas de canalón documentadas, pequeñas reparaciones ejecutadas cuando se detectaron. Eso acredita dos cosas a la vez:
- Que la comunidad no desatendió el edificio, que es exactamente lo que dice la exclusión por falta de mantenimiento.
- Que el elemento estaba en un estado determinado en una fecha determinada, lo que permite sostener que lo que ocurrió después fue un acontecimiento y no un final anunciado.
Es el argumento más sólido a favor de un contrato de mantenimiento anual, y no tiene nada que ver con que la fachada esté más bonita: tiene que ver con quién paga la próxima reparación.
Qué hacer en las primeras 48 horas
El orden importa, y el primer punto no es el seguro:
- Acotar la zona y retirar lo que esté suelto. La seguridad va antes que el papeleo, y está en se ha caído un trozo de fachada.
- Fotografiar todo con fecha: lo caído, el hueco que ha dejado, los daños causados y el estado de la zona de alrededor.
- Guardar los restos. Un trozo de cornisa con la armadura a la vista es una prueba. Tirarlo al contenedor es destruirla.
- Dar el parte por escrito, dentro de los siete días, pidiendo expresamente que se valoren las dos coberturas: daños al edificio y responsabilidad civil frente a terceros.
- Pedir un informe técnico propio. El perito de la aseguradora trabaja para la aseguradora. Que haya un informe independiente de la comunidad, con fotos y causa, cambia el equilibrio de la peritación y es lo que después sostiene el artículo 38.
- Anotarlo todo en el acta, incluidas las fechas de cada comunicación.
Ese informe independiente es lo que hacemos en la inspección de fachada con informe: recorrido de cerca, fotografías situadas sobre un alzado y causa por escrito. Cuesta 95 € + IVA, que se descuentan de la obra si después se contrata la reparación, y el informe se queda la comunidad en cualquier caso.
Un aviso honesto: esto es el marco general. Lo que cubre o no cubre lo dice vuestra póliza, y las condiciones particulares mandan sobre cualquier cosa que se lea por internet, incluida esta guía. Si la cantidad en juego es seria o el rechazo parece infundado, lo que toca es el corredor de seguros y, si hace falta, un abogado. Esto sirve para saber de qué se habla y para no perder plazos por desconocerlos.
Servicio relacionado
- Rehabilitación de fachadasVer servicioSaneado de ladrillo, cantos de forjado y revestimientos, sin ocupar la calle.
Términos de este artículo
- Canto de forjadoGlosarioBorde del forjado de cada planta que asoma en la fachada.
- DerramaGlosarioCuota extraordinaria que aprueba la junta para pagar un gasto que no cubre el presupuesto ordinario ni el fondo de reserva: una obra de fachada, una cubierta, una bajante.
- HidrofuganteGlosarioProducto incoloro que se aplica sobre ladrillo, piedra o mortero para que repelan el agua sin tapar el poro: el muro sigue respirando pero deja de absorber lluvia.
- Junta de dilataciónGlosarioCorte que atraviesa el edificio para que pueda moverse con los cambios de temperatura sin agrietarse.
- MedianeraGlosarioPared que separa dos edificios y queda a la vista cuando uno es más bajo o hay un solar al lado.
- Humedad por filtraciónGlosarioAgua de lluvia que entra desde fuera por una junta abierta, un encuentro mal resuelto, la cubierta o el patio.